1. 舛岡富士雄の遺産と寡占の壁:日米韓が牛耳った40年
私たちが日常的に手にするスマートフォン、PC、そしてデータセンターの超高速ストレージを支えるNAND型フラッシュメモリ。その原理を発明したのは、1980年代に東芝(現キオクシア)の研究室で孤軍奮闘していた日本の天才技術者、舛岡富士雄でした。
電源を切ってもデータが消えないこの半導体は、磁気テープやハードディスクを駆逐し、デジタル情報社会の基盤となりました。
しかし、その後の40年間、NAND型フラッシュメモリの量産ビジネスは「天文学的な設備投資(CapEx)とシリコンサイクルの乱高下」が支配する過酷な消耗戦でした。莫大な資金力を持つ韓国のサムスン電子とSKハイニックス、米国のマイクロン・テクノロジー、そしてNANDの母体である日本のキオクシア(旧東芝メモリ)と米ウエスタンデジタルの連合軍が、世界の市場シェアの95%以上を分断・寡占してきたのです。
後発企業がこの城壁を破ることは、物理的にも資金的にも不可能に近いと信じられていました。
その不文律に風穴を開けたのが、2016年に湖北省武漢市の東湖ハイテク区で産声を上げた長江存儲(YMTC / Yangtze Memory Technologies Corp)でした。
中国唯一のNANDフラッシュ専業IDM(設計・製造一体型)企業として設立された同社は、わずか6年足らずでサムスンやキオクシアを追い抜き、世界で初めて「232層積層3D NAND」の商用量産化に到達。半導体業界に文字通りの激震を走らせました。
2. 2枚のウェハを貼り合わせる逆転劇:「Xtacking」という異端構造
長江存儲が起こしたブレイクスルーの核心は、メモリ業界の常識を覆した独自アーキテクチャ「Xtacking®(晶棧 / クリスタッキング)」にあります。
従来の3D NANDは、1枚のシリコンウェハの上に、データの読み書きを制御するCMOS周辺回路(周辺ロジック)を形成し、その直上に何十層、何百層ものメモリセルを順次積み上げていく構造(COP / CuA方式)を採用していました。
しかし、この従来方式には致命的なトレードオフが存在しました。
メモリセルの形成には、1,000度を超える高温アニール(熱処理)工程が不可欠です。この高熱に何度も晒されることで、下層にある周辺ロジック回路のトランジスタ特性が熱劣化してしまうのです。結果として、ロジック回路に微細な最先端プロセスを採用することができず、データの入出力(I/O)転送速度は1,200〜1,600MT/s前後で頭打ちになっていました。
長江存儲が導き出した答えは、「1枚のウェハで作るのをやめる」というコロンブスの卵でした。
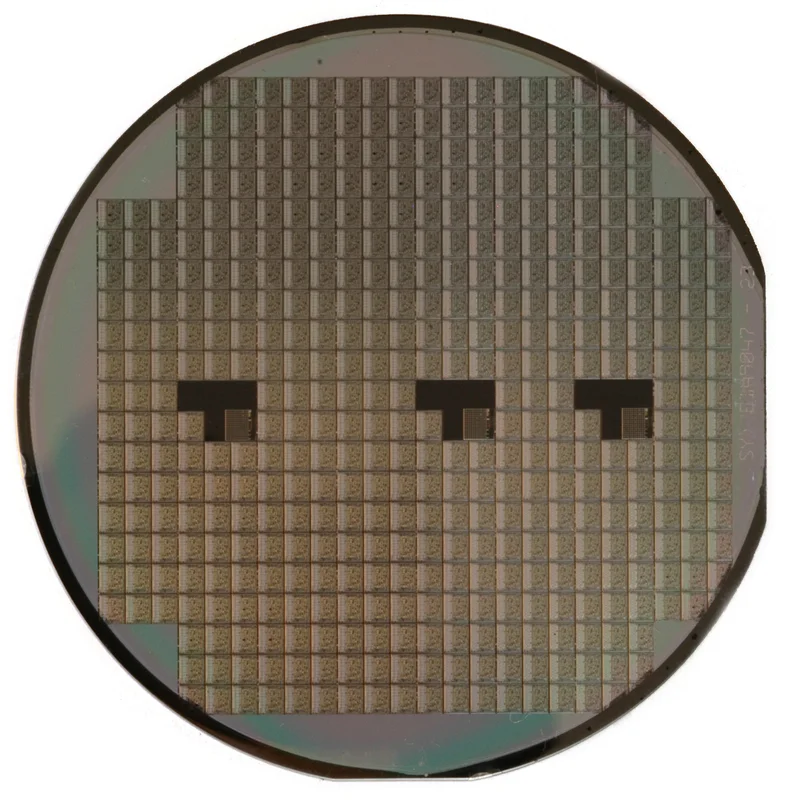
同社は、メモリセルのアレイウェハと、周辺ロジック回路のウェハを、それぞれ別々の製造ライン(別々のウェハ)で独立して加工。ロジック回路には熱劣化を恐れずに最先端のCMOSプロセスを適用し、メモリセルには最適な積層プロセスを適用した上で、最後に2枚のウェハを室温下でフェイストゥフェイス(表面同士)に向き合わせ、数百万本ものサブミクロン銅電極(Cu-Cuハイブリッドボンディング)でナノ単位の位置精度で一瞬にして接合したのです。
このXtacking 3.0の圧倒的な性能と原価低減力に最初に目をつけたのは、他ならぬ米アップル(Apple)でした。アップルは「iPhone 14」シリーズ向けに長江存儲のNANDフラッシュの採用を内定させ、検証テストを完了させました。
もしこの供給が実現していれば、世界のフラッシュメモリ勢力図は一気に塗り替わるはずでした。
3. 「致態」ブームの正体:大衆愛国消費と実力値の交差点
アップルへの納入が米国の政治的圧力によって急遽白紙撤回された直後、長江存儲が仕掛けた次なる奇策が、コンシューマー向け自社ブランド「致態(ZHITAI / 旧・致鈦)」を通じた大衆市場への直接アプローチでした。
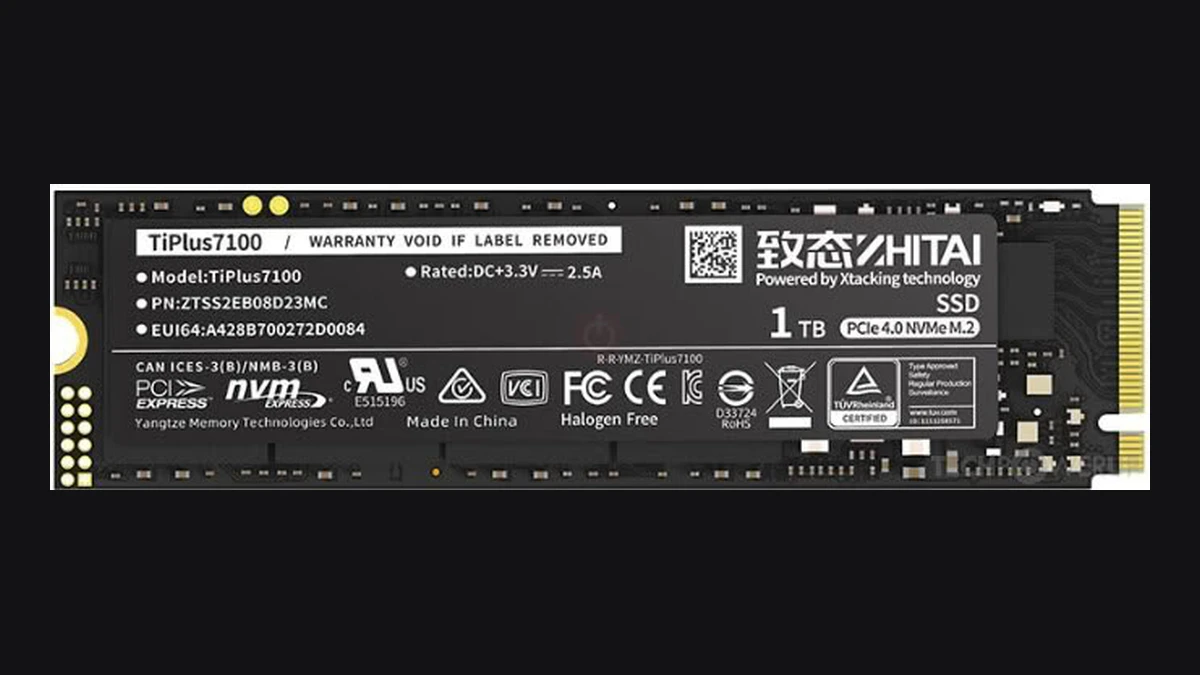
その象徴となった製品が、PCIe 4.0 NVMe M.2 SSD「TiPlus7100」です。
それまで、中国のPC自作ユーザーやゲーマーにとっての絶対的基準は、サムスンの「980 PRO」や米ウエスタンデジタルの「SN770 / SN850X」でした。中国無名ブランドのSSDは、中古の選別落ちチップや低品質なサードパーティ製モジュールを使い回す「粗悪品」の代名詞と見なされていたのです。
致態 TiPlus7100 は、その偏見を瞬く間に粉砕しました。
長江存儲のファブから直接供給される純度100%の「原廠顆粒(自社純正ダイ)」を搭載し、高価なDRAMキャッシュを省いたHMB(ホストメモリバッファ)設計でありながら、シーケンシャル読み出し7,000MB/sの理論限界値をノーサーマルスロットリングで達成。ノートPCの底面やPlayStation 5の増設スロットに収まる薄型・低温動作と高いTBW(総書き込み耐性)を実現しました。
| 比較項目 | 長江存儲(YMTC / 中国) | キオクシア(Kioxia / 日本) | サムスン電子(Samsung / 韓国) | マイクロン(Micron / 米国) |
|---|---|---|---|---|
| アーキテクチャ | Xtacking®(2ウェハ直接接合) | BiCS FLASH(単一ウェハCOP) | V-NAND(単一ウェハCOP) | 3D NAND(Replacement Gate) |
| 商用量産層数 | 232層(Xtacking 3.0/4.0) | 162〜218層(BiCS 8) | 236層(V8) / 290層(V9開発中) | 232層 |
| I/Oインターフェース | 2,400 MT/s(業界最速級) | 1,600〜2,133 MT/s | 2,400 MT/s | 2,400 MT/s |
| コンシューマー代表作 | 致態 TiPlus7100 / TiPro7000 | EXCERIA PLUS G3 | 990 PRO / 980 | Crucial T500 / P5 Plus |
| 地政学的制約 | 米エンティティリスト(装置禁輸) | なし(東証上場延期・資金苦) | 一部猶予措置(中国工場継続) | 中国重要インフラ調達停止 |
京東(JD.com)や天猫(Tmall)のストレージ年間セールにおいて、致態はウエスタンデジタルやサムスンを押し退け、売上高・出荷数ともに総合首位を独占。「自国の技術が世界最高峰の性能を叩き出した」という国民的誇りと、実用的な耐久性が結びつき、単なるPCパーツを超えた文化的アイコンへと昇華したのです。
4. 冷徹な代償:米エンティティリストの断絶と「武当山」の試練
しかし、長江存儲の栄光の背後には、現代半導体史において最も冷酷な地政学的制裁の嵐が吹き荒れていました。
① 2022年10月ショックとエンティティリスト指定
2022年10月7日、米商務省産業安全保障局(BIS)は、128層以上の3D NAND製造装置に関する包括的な対中輸出管理規制を発動。さらに同年12月、長江存儲を制裁対象である「エンティティリスト(Entity List)」に正式追加しました。
その打撃は破滅的な規模でした。
米アプライド・マテリアルズ(AMAT)、ラムリサーチ(Lam Research)、KLA、そして露光装置大手のオランダASMLから派遣されていた駐在エンジニアが、一夜にして武漢のファブから退去。最先端エッチング装置の消耗部品の供給が絶たれ、構築中だった武漢第2ファブ(Fab 2)の量産計画は完全な停止に追い込まれました。当時、同社の歩留まりは急落し、数十億元規模の仕掛かり品ウェハが廃棄されました。
② 「武当山工程」と国産化率の泥臭い戦い
外部からの酸素供給を絶たれた長江存儲が下した決断は、湖北省の霊峰にちなんで名付けられた極秘プロジェクト「武当山工程」でした。
同社は自社のクリーンルームを開放し、中国国内の半導体製造装置メーカー——エッチングの北方華創(NAURA)、CVD/ALD成膜装置の拓荊科技(Piotech)、洗浄装置の盛美上海(ACM Research)——のエンジニアを数百人規模で招き入れました。
欧米製装置に比べ、初期の国産装置は故障率が高く、ナノメートル単位のアスペクト比の穴を穿つプラズマ密度が安定しません。何万枚ものテストウェハを犠牲にしながら、ソフトウェアのアルゴリズムとパラメータ調整を現場で力任せに刷り合わせるという、泥沼の泥臭い歩留まり改善が昼夜を問わず続けられました。
結果として、長江存儲は製造ラインの「脱・米国化(非米化)」を段階的に進め、制裁下でもXtacking 3.0/4.0の量産ラインを再稼働させるという執念のサバイバルを成し遂げました。
③ シリコンサイクルの冬と巨額の赤字出血
しかし、自立の代償は極めて重いものでした。
装置の国産代替による歩留まりロスに加え、2022年後半から2023年にかけて発生した世界的なNANDフラッシュ価格の大暴落(シリコンサイクルの底)が直撃。1ビットあたりの単価が原価を割り込み、競合他社同様、長江存儲も数百億円規模の四半期営業赤字を垂れ流し続けました。親会社や国家集積回路産業投資基金(大基金)からの継続的な資本注入がなければ、民間企業単体では到底生き残れない出血戦でした。
5. キオクシアの迷走と日本の装置産業が直面するジレンマ
長江存儲の台頭は、NANDフラッシュの発祥地である日本にとって、二重の痛切なジレンマを突きつけています。
第一のジレンマは、キオクシア(旧東芝メモリ)の経営的迷走です。
長年にわたる巨額赤字と米ウエスタンデジタルとの統合破談、そして東京証券取引所へのIPO(新規上場)の度重なる延期により、キオクシアは最先端メモリ競争に必要な毎年の兆円規模の投資余力を失いつつあります。かつて世界を制覇した日本のフラッシュメモリが、サムスンだけでなく、制裁下に置かれたはずの中国・長江存儲にまで技術的マイルストーンを先越されるという現実は、日本のエレクトロニクス産業にとって極めて深刻な警鐘です。
第二のジレンマは、東京エレクトロン(TEL)やニコン、キヤノンといった日本の半導体製造装置産業の苦悩です。
米国が主導する対中輸出規制に日本政府が同調した結果、日本の装置メーカーは最大の成長顧客であった長江存儲や中芯国際(SMIC)への先端装置の販売を制限されました。その結果、何が起きたか。長江存儲は装置の国産化を猛烈な勢いで加速させ、北方華創などの中国ローカル装置メーカーが日本のシェアを急速に侵食し始めたのです。
制裁は中国の技術進歩を一瞬遅らせたものの、長期的には「自給自足の独立サプライチェーン」という、より手強い怪物を誕生させる結果を招きました。
2枚のウェハを貼り合わせるという奇想天外な発想から始まり、地政学の嵐の中で鋼のサプライチェーンを鍛え上げた長江存儲。その232層のシリコンの塔は、グローバル化が解体された後の冷酷な新世界で、アジアの半導体地殻変動を象徴する最大のモニュメントとなっています。
なお、同領域における産業構造の転換については、本誌が先に検証したTELの背中を追う80歳の闘将:中微公司、3nmエッチングの現実およびSCREENの独占を砕く微小気泡:盛美上海、半導体洗浄の真実の分析もあわせて参照されたい。
コメント
...