顔認証決済はQRコード決済より安全か?普及への課題と技術的検証
アリペイ(Alipay)やWeChat Payが主導する「顔認証決済」のセキュリティと普及障壁を技術的・経済的視点から分析。3D構造光カメラによるなりすまし防止技術の仕組みから、データ漏洩時のプライバシーリスク、店舗側の導入コスト問題まで、スマホ不要の生体認証決済が直面する現実を検証します。
6ページ目
フィンテック、決済、ウォレット、金融インフラの変化を扱う。
アリペイ(Alipay)やWeChat Payが主導する「顔認証決済」のセキュリティと普及障壁を技術的・経済的視点から分析。3D構造光カメラによるなりすまし防止技術の仕組みから、データ漏洩時のプライバシーリスク、店舗側の導入コスト問題まで、スマホ不要の生体認証決済が直面する現実を検証します。
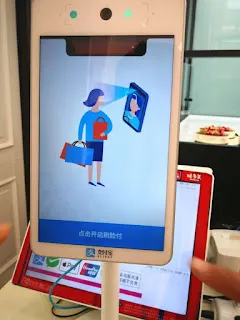
アリペイ(Alipay)が2018年末に発表した顔認証決済端末「蜻蜓(トンボ)」の普及背景と技術スペックを解説。3D構造光カメラによる高精度な生体認証と劇的な小型化・低価格化により、スマートフォンを手に持つ必要すらない「顔パス決済」が中国の店舗に導入された歴史と課題を分析します。
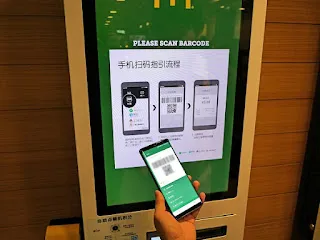
2019年初頭、日本でPayPayの「100億円還元」により火がついたQRコード決済の覇権争いを振り返り、消費者が「どこでも使える」と実感するために必要な店舗数やPOS連携の壁、そしてMPM方式による個人店開拓など、キャッシュレス社会実現に向けた戦略的ロードマップを分析します。
2019年初頭、テレビ朝日の理事がスマートフォン1台だけで北京での取材生活に挑戦。シェアサイクル、紙メニューのないレストラン、個人商店のQRコード決済など、中国独自のインフラ「リープフロッグ(カエル跳び進化)」がもたらした完全キャッシュレス社会の実態をレポートします。
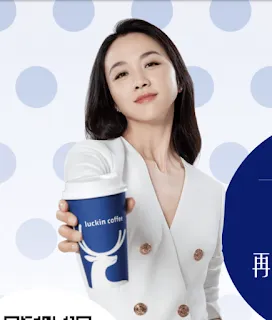
中国のアプリ特化型コーヒーチェーン「ラッキンコーヒー(瑞幸珈琲)」が、創業わずか1年で2,000店舗を達成した2018年末当時の記録。巨額の赤字を垂れ流しながら補助金とモバイルオーダーで店舗網を急拡大させたビジネスモデルと、その後の不正会計・上場廃止、そして劇的な復活の歴史を解説します。
中国の金融当局による第三者決済事業者への規制強化を機に、従来の商業銀行が巻き返しを図っています。招商銀行や平安銀行などの成功例に見るリテール部門の成長と、アリババ系などのビッグテックとの協業によるAI・ビッグデータ活用、信用の高度化、金融DXの進展と今後の課題を分析します。
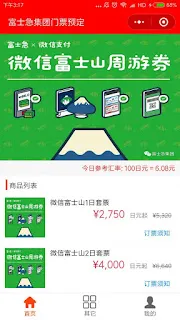
富士急ハイランドは、中国で日常インフラとなっているWeChat Pay決済と専用ミニプログラムを導入。両替の手間を省くだけでなく、アプリ内でのチケット購入やアトラクションの待ち時間確認などを提供し、観光体験のDXを推進します。その背景と日本市場への影響を解説。
2018年、中国スタートアップ「Luckin Coffee(瑞幸咖啡)」が評価額10億ドルのユニコーン企業に。スターバックスより20〜30%安い価格設定とWeChat Pay完結型注文を武器に急成長した「ニューリテール型コーヒー」ビジネスの急成長要因を検証します。
中国のハイテク大手(アリババやテンセントなど)は、自らを単なる「金融サービス事業者」としてではなく、金融機関向けに基盤技術を提供する「テクノロジープロバイダー」として位置づけ直しています。その背景にある規制強化と事業モデル転換の戦略を解説。
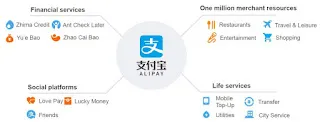
世界最大のモバイル決済プラットフォームAlipay(支付宝)と米PayPalの比較分析。決済手数料の違いや、余額宝(Yu'e Bao)などの金融サービスとの連携による運用の仕組み、さらにはアリババエコシステム全体との統合戦略など、Alipayが中国で独自の進化を遂げた理由を解説します。
中国人民銀行による電子決済サービス市場の外資開放(2018年発表)に関する詳細解説。外資企業の参入条件や「支払業務許可証(ライセンス)」の要件、データ現地保管義務などについてまとめ、アリペイやWeChat Payが独占する巨大な中国決済市場の開放ポリシーを紐解きます。
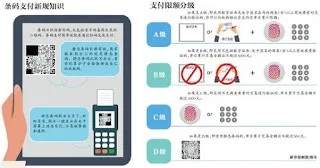
中国で2018年4月から施行されたバーコード決済(QRコード決済)に対する新規制を徹底解説。静的コードの「1日500元」上限規制、決済代行会社の清算ルート適正化、ライセンス要件の厳格化など、急成長するモバイル決済市場の健全化を目的とした中国人民銀行の新たな狙いと影響を分析します。