1. 年間48万台の栄光と罠:中国3位を呑み込んだ「滴滴(Didi)の影」
中国の新エネルギー車(NEV)市場において、かつて最も鮮やかな急成長曲線を描いた国有完成車メーカーがあります。広州汽車集団(GAC)傘下のEV専業ブランド「広汽埃安(GAC AION)」です。
2023年、埃安の年間新車販売台数は48万台を突破しました。中国国内の電気自動車(BEV)販売ランキングにおいて、首位の比亜迪(BYD)、2位の米テスラに次ぐ「中国第3位」の座を確固たるものにし、蔚来(NIO)や小鵬汽車(XPENG)といった新興勢力を販売規模で完全に圧倒していました。
しかし、この48万台という華々しい数字の裏側には、後々のブランド存亡を揺るがす深刻な「構造的毒素」が潜んでいました。販売台数の実に6割以上が、ライドシェア大手「滴滴(Didi)」をはじめとする配車サービス会社やタクシー事業者に向けたB2Bフリート(営業車)向けだったのです。
広州や深セン、武漢の街頭に出れば、走っているタクシーの半数以上が埃安のセダン「AION S」かコンパクトSUV「AION Y」で占められる光景が日常化しました。この現象は短期的には莫大な生産台数とキャッシュフローをもたらしたものの、一般の個人ユーザー市場において決定的な副作用を生み出しました。
「埃安の車に乗っていると、友人を迎えに行っただけで配車ドライバーの副業と勘違いされる」――。中国のSNS上では、埃安に対して「網約車(ネット配車タクシー)の代名詞」という強烈なレッテルが定着してしまったのです。
- 消せないタクシーの烙印:ブランド想起が「安価な配車車」に固定され、一般のファミリー層や富裕層が購入を強く敬遠
- フリート需要の飽和による急失速:2024年に主要都市の配車ドライバー登録が飽和すると、B2B受注が崖のように急落
- 利益率の摩耗:事業者向け一括販売による値引き競争が常態化し、台数規模に対して1台あたりの利益率が極度に低迷
- 約2,700万円超の電動スーパーカー:象徴的存在として「Hyper SSR」を開発し、自社の技術力の上限を誇示
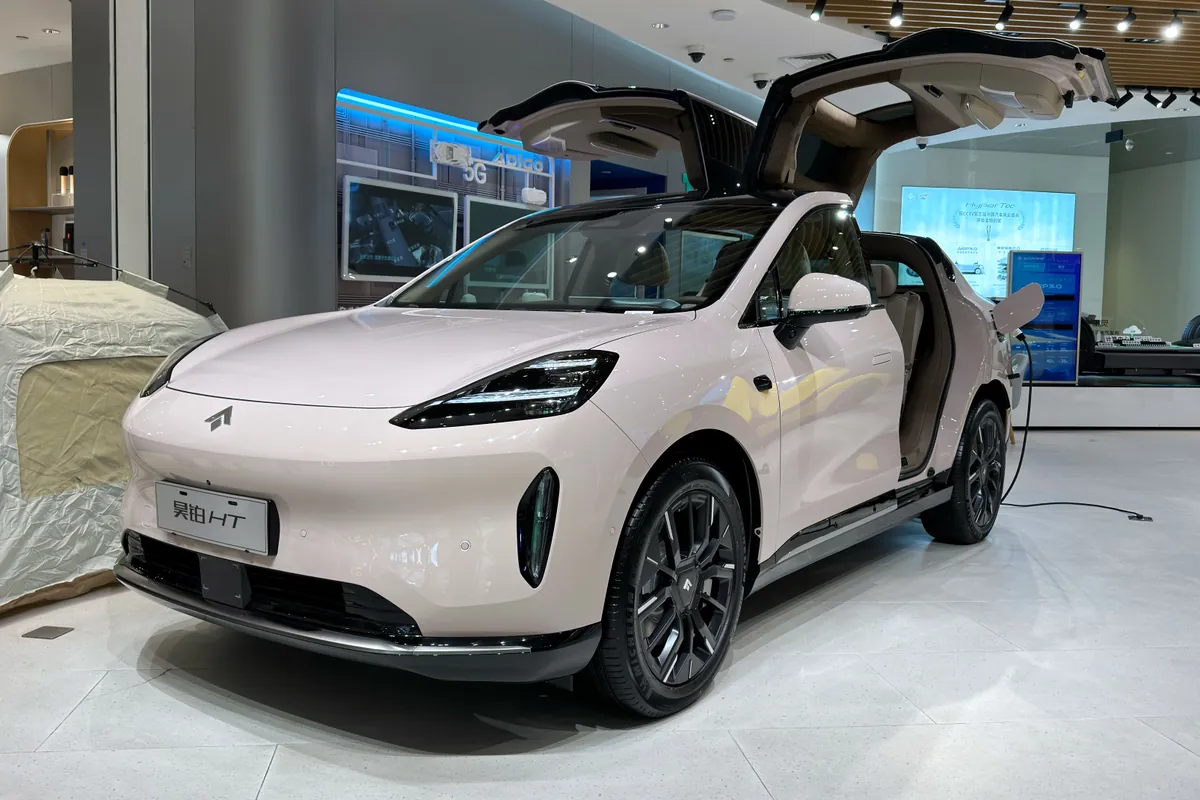
- 派手なギミックによる差別化:普及モデル「Hyper HT」にガルウィングドアを採用し、視覚的インパクトで脱タクシーを狙う
- 埃安の看板を隠した独自販路:高級ショッピングモール内に専売ショールームを急ピッチで開設
2024年に入ると、恐れていた事態が現実のものとなります。中国の各地方政府が相次いで配車サービス市場の飽和警報を発令し、新規の営業ライセンス発給を制限したことで、埃安の生命線だったフリート需要が一気に蒸発したのです。
月間4万台を超えていた埃安の販売台数は前年同期比で3割以上も急減。自社を急成長へと導いた「タクシー特需」という甘い果実は、個人向け市場への進出を阻む巨大な足かせへと姿を変えていました。
2. 3000万円超スーパーカーの虚像:SSRとガルウィングが背負った重圧
「埃安=配車タクシー」という呪縛を根底から打ち破るため、広汽集団の首脳陣は2022年秋、乾坤一擲の賭けに出ました。それがハイエンドEVブランド「昊鉑(Hyper / ハイパー)」の立ち上げです。
広汽の経営陣が下した決断は極めて過激でした。ブランドの第一弾モデルとして送り出したのは、普及価格帯の乗用車ではなく、中国初となる100%内製の量産型電動スーパーカー「昊鉑 SSR(Hyper SSR)」だったのです。
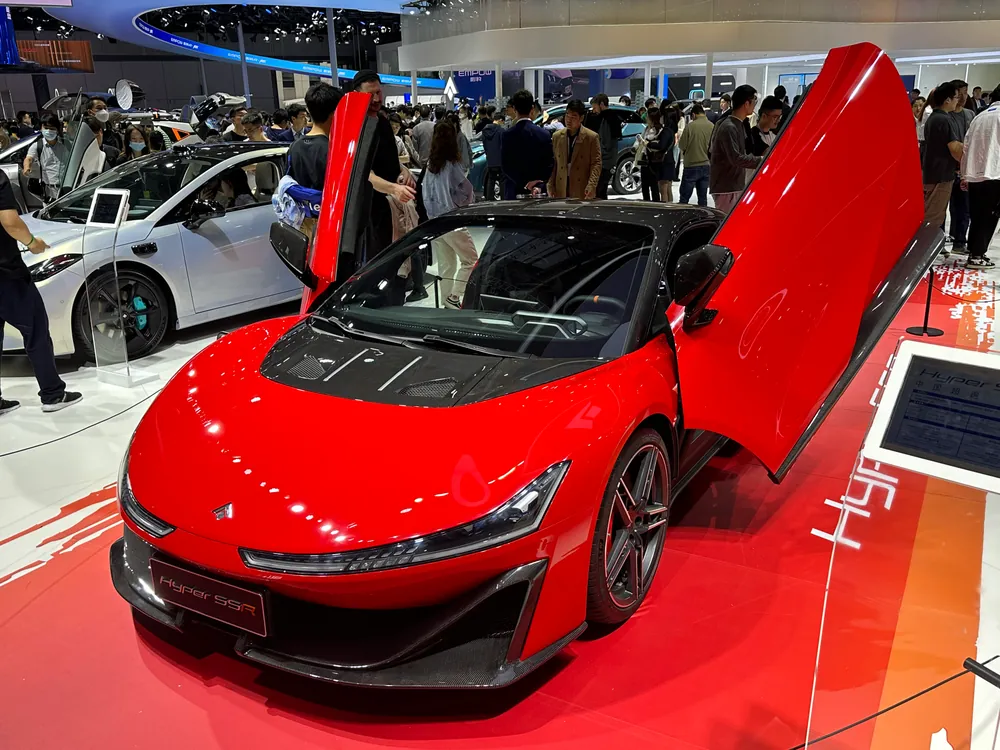
車両価格は128.6万〜168.6万元(日本円で約2,700万〜3,500万円)。オールカーボンファイバーの軽量ボディに最高出力1,225馬力の3モーターシステムを搭載し、静止状態から時速100キロまでわずか1.9秒で到達するスペックを誇りました。
広汽の意図は明白でした。かつてテスラが超高級スポーツカー「ロードスター」から始めてブランドの憧れを醸成したように、あるいは後に比亜迪(BYD)が100万元級オフローダー「仰望(Yangwang)U8」で高級車市場を切り拓き、小米(Xiaomi)が「SU7 Ultra」のニュルブルクリンク最速挑戦でブランドの象徴を打ち立てたように、フェラーリやポルシェに匹敵するスーパーカーを創り出すことで、「広汽には世界最高峰の技術がある」という事実を世に知らしめ、埃安の泥臭いタクシーイメージを一挙に洗い流そうとしたのです。
続いて2023年冬、ブランドを本格的に量産軌道に乗せる中核モデルとして市場へ投入されたのが、中大型SUV「昊鉑 HT(Hyper HT)」です。価格帯は21.39万〜32.99万元(約450万〜700万円)。テスラの「Model Y」や12万元台の大衆市場まで攻勢を強める小鵬汽車(XPENG)の牙城に切り込むこのモデルで、広汽が最大の武器として選んだのは、高級EV「Model X」を彷彿とさせる跳ね上げ式の「ガルウィングドア(ファルコンウィングドア)」でした。
ドア開閉時の挟み込み防止センサーや狭い駐車場での展開角制御など、複雑なリンク機構を惜しみなく投入。街行く人々の視線を奪う外観のギミックによって、「普通のSUVではない特別なラグジュアリー」を演出しようと試みたのです。
しかし、どれほど華々しいギミックを散りばめても、実用性を重視する中国の高級車ユーザーの冷ややかな視線を覆すことはできませんでした。
狭い立体駐車場や雨天時にガルウィングドアを開閉する際のストレス、車体重量の増加による電力消費の悪化など、日常使いにおける物理的妥協が露呈。さらにSNS上では「中身は埃安のプラットフォームを流用した見掛け倒しではないか」という疑念の声が燻り続けました。技術の誇示で作られたスーパーカーとガルウィングは、大衆の好奇心を集めることには成功したものの、自腹で数千万円や数百万円を支払う購買動機には結びつかなかったのです。
3. ショールームの出血とディーラーの反乱:月販1000台の冷酷な算盤
製品スペック以上に昊鉑を苦しめたのが、高級化に伴う販売網の設計ミスでした。
広汽の経営陣は、昊鉑を立ち上げるにあたって一つの厳格なルールを定めました。「昊鉑のショールームは、埃安の店舗と完全に空間を分離しなければならない」という鉄の掟です。埃安の営業マンが安価なタクシー用車両を商談している隣で、数百万円から数千万円の高級EVを売ることはできないという判断でした。
この方針に従い、昊鉑は北京、上海、広州、深センといった大都市の一等地に位置する高級ショッピングモールへ次々と直営・フランチャイズの「昊鉑中心(Hyper Center)」を出店していきました。
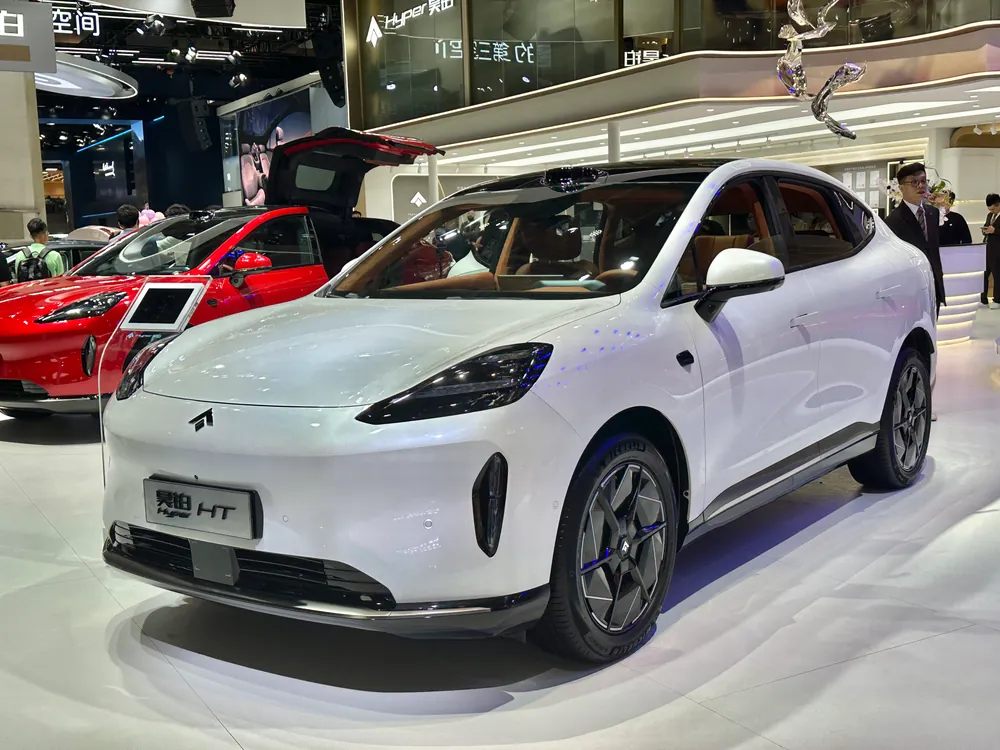
しかし、この独立店舗網の展開は、ディーラー網にとって耐え難い「資金出血」の始まりとなりました。
大都市の高級モール内に構えるショールームの賃料は、1店舗あたり月額20万〜50万元(約420万〜1,000万円)に跳ね上がります。内装費や専属スタッフの人件費を含めれば、毎月数百万円単位の手元資金が消えていきます。この固定費を回収するためには、各店舗が毎月少なくとも数十台から100台規模の新車をコンスタントに納車し続けなければなりませんでした。
現実はあまりにも冷酷でした。昊鉑ブランド全体の月間販売台数は、2024年を通じてわずか500台から1,500台前後の水準で低迷を続けたのです。
| 車種名 / ブランド | 価格帯(人民元 / 日本円換算) | 月間販売台数(2024年平均) | 主要パワートレイン | 販売チャネル形態 |
|---|---|---|---|---|
| 昊鉑 SSR | 128.6万〜168.6万元(約2,700万〜3,500万円) | 1桁台(象徴的納車) | バッテリーEV(BEV / 3モーター) | 昊鉑専売ショールーム |
| 昊鉑 HT | 21.39万〜32.99万元(約450万〜700万円) | 約500〜1,000台 | バッテリーEV(BEV / 800V充電対応) | 昊鉑専売ショールーム |
| 昊鉑 GT | 20.39万〜25.99万元(約430万〜550万円) | 約200〜400台 | バッテリーEV(BEV / シザーズドア仕様有) | 昊鉑専売ショールーム |
| 広汽埃安(AION S/Y) | 10万〜16万元(約210万〜340万円) | 約2万〜3万台(ピーク比3割減) | バッテリーEV(BEV / フリート中心) | 埃安従来型ディーラー網 |
| 競合:理想汽車(Li Auto) | 25万〜45万元(約530万〜950万円) | 約4万〜5万台 | 発電用エンジン搭載(EREV) | 自社直営モール型店舗 |
1店舗あたりの月間成約数が数台にも満たないショールームが全国で続出しました。莫大な賃料負担に耐えかねたフランチャイズの販売代理店からは悲鳴が上がり、早期に撤退を決断する店舗や、契約条件の緩和を求めてメーカー側に詰め寄るディーラーの反発が相次ぎました。
理想汽車(Li Auto)のように「ファミリー向け大空間」という圧倒的なマインドシェアを確立していれば、モールの高額な賃料も高い成約率で正当化できます。しかし、明確な購入動機を消費者に提示できていなかった昊鉑にとって、独立ショールームはブランドの威信を示す場ではなく、ただ手元資金を削り取るブラックホールと化していたのです。
4. 独立の看板を降ろした日:「昊鉑埃安BU」統合とハイブリッドへの妥協
販売不振と販売網の疲弊が限界に達した2024年末から2025年にかけて、広汽集団の上層部はついに自らの戦略的過ちを認め、抜本的な組織改革に踏み切らざるを得なくなりました。
それが、広汽集団による大規模な「BU(ビジネスユニット)体制改革」に伴う、「昊鉑埃安BU(Hyper-AION Business Unit)」への再編・統合です。
あれほど頑なに固執していた「昊鉑と埃安の完全分離」という看板をあっさりと降ろし、両ブランドの開発、営業、サービス拠点を再び一つの組織へと統合することを決定しました。専売店舗を維持できなくなった地域では、埃安の既存ショールーム内に昊鉑の展示スペースを併設することを容認。二重投資となっていた販売管理費を圧縮し、まずは組織の出血を止めることが最優先課題となったのです。
ライドシェア「滴滴」や地方都市タクシーへの一括納車をテコに年間販売が急伸。中国国内EV販売シェアでBYDとテスラに次ぐ第3位へ躍進するも、「安価なタクシー」のイメージが定着。
約2,700万円超の電動スーパーカー「Hyper SSR」とガルウィングSUV「Hyper HT」を発表。埃安との接触を完全に絶つため、高級商業施設に独立専売ショールームを急ピッチで開設。
全国的な配車ドライバー飽和で埃安の販売が3割超急落。昊鉑の月販も1,000台前後で低迷し、モール型店舗の高額な賃料負担に耐えかねたディーラー網で閉店や反発が相次ぐ。
独立販路の維持を断念し、両ブランドの組織と店舗網を一体化。バッテリーEV(BEV)一本槍を諦め、大型SUV「Hyper HL」等で発電用エンジン搭載(EREV)路線へ舵を切る。タイ工場を軸とする東南アジア輸出を急拡大。
組織の再編と同時に、昊鉑はパワートレインの基本方針においても決定的な「現実的妥協」を強いられました。それは、ブランド創業以来掲げてきた「バッテリーEV(BEV)専業」の看板を降ろし、発電用エンジンを搭載した「レンジエクステンダー(EREV)」の導入へ舵を切ったことです。
20万元〜40万元(約420万〜850万円)の中国高級車市場において、消費者が最も求めていたのは、急速充電のスペックではなく「長距離移動時の航続距離の絶対的な安心感」でした。理想汽車やファーウェイ(問界 / AITO)がEREVを武器に月間数万台規模の利益を叩き出す中、BEV専業に固執し続けた昊鉑は、自ら市場のパイを狭めていたのです。
新たに投入された全長5.1メートル級のフラッグシップ6人乗りSUV「昊鉑 HL」では、BEVモデルに加えてEREV仕様をラインナップ。さらに自動運転分野においても自前開発への固執を緩め、自動運転ユニコーンのモメンタ(Momenta)やファーウェイとの協業関係を深めるなど、プライドを捨てた実利主義への転換が進められています。
加えて、国内の過酷な価格競争から脱出するため、広汽集団はタイ・ラヨーン県の現地工場を本格稼働させ、東南アジア市場への輸出を加速させました。タイや中東市場では、まだ「埃安=タクシー」という固定観念が薄く、比較的新鮮な先進EVブランドとして受け入れられる余地が残されているためです。
5. レクサスになれなかった理由:急ぎすぎた高級化と無形資産の壁
広汽集団が昊鉑で経験した苦闘は、新興EVメーカーの台頭に沸く中国自動車産業が直面した「ブランドという無形資産の重み」を冷徹に浮き彫りにしています。
この構図は、かつて日本のトヨタ自動車が高級車ブランド「レクサス(LEXUS)」を創り上げた歴史と照らし合わせることで、その違いが一層鮮明になります。
1980年代、トヨタが北米でレクサスを立ち上げた際、彼らは決して性急な手段を選びませんでした。初代「LS400(日本名:セルシオ)」の開発には6年以上の歳月と巨額の開発費が投じられ、徹底した静粛性と品質の追求によって、既存のメルセデス・ベンツやBMWのオーナーを驚愕させました。さらに、米国のトヨタ販売店とは完全に切り離された専任ディーラー網において、顧客一人ひとりに対する丁寧なアフターサービス体制を十数年かけて築き上げ、ようやく「大衆車のトヨタ」から「高級車のレクサス」へのマインドの転換を成し遂げたのです。
対照的に、中国の国有完成車メーカーである広汽が試みたのは、いわば「わずか2年の間に、金とギミックの力でレクサスを作り上げる」という極めて強引なショートカットでした。
- スペック至上主義への偏重:1.9秒加速やガルウィングといった派手な数字さえ揃えれば、ブランド価値が自然に宿ると過信
- 時間と物語の軽視:ユーザーが「なぜそのブランドを誇らしく所有するのか」という感情的文脈を醸成する時間をスキップ
- 国有企業の官僚的組織病:直営店舗の巨額赤字に現場が耐えられず、戦略の一貫性がわずか2年で揺らぎ統合へ後退
- 妥協のない製品品質の証明:初期モデルにおける圧倒的な静粛性や耐久性で、既存の高級車オーナーを納得させる
- 10年単位の忍耐強い投資:短期的な販売台数に惑わされず、独立したブランド体験とサービス哲学を一貫して維持
- 明確なユーザーペルソナ:大衆向け実用車との間に、技術だけでなくカルチャーの境界線を強固に設計
現代のEV産業において、加速性能や大型ディスプレイ、派手なドア機構といったハードウェアのスペックは、サプライチェーンから資金力さえあれば調達可能な「汎用品」になりつつあります。しかし、顧客がそのエンブレムに対して抱く憧れや誇り、中古車市場でのリセールバリュー、そして販売現場で培われる接客の洗練といった「無形資産」だけは、どんなに資金を注ぎ込んでも一朝一夕には手に入りません。
「タクシーの車」という強烈な成功体験がもたらした強烈な影。その影を消し去るために打ち上げたスーパーカーとガルウィングの打ち上げ花火は、巨額の資金出血という冷たい教訓を残して静かに収束しつつあります。
組織を一体化し、ハイブリッドと海外展開という現実的な生存路線へと回帰した広汽昊鉑。中国の新エネルギー車競争が「スペックの競い合い」から「持続可能な収益力とブランドの真贋の戦い」へと移行する中、彼らが払った高い授業料は、急激な電動化ブームの陰に潜む最もリアルな商業の真実を物語っています。
コメント
...