1. 忍野村の「黄色い巨人」を追撃する中国国産第1位
富士山麓の深い森に囲まれた山梨県忍野村。広大な敷地に立ち並ぶ鮮やかな黄色の工場群の内部では、無数の黄色い産業用ロボットアームが、自ら別のロボットアームを組み立てるという精緻極まる完全自動化の光景が広がっています。「黄色い巨人」――ファナック(FANUC)の本社です。
過去半世紀にわたり、世界の工場自動化(FA)における多関節ロボット市場は、日本と欧州の「世界4大ロボットメーカー(Big Four)」による絶対支配が続いてきました。
超高精度なCNCとサーボ技術で君臨するファナック、世界初の全電動ロボットを実用化した北九州の安川電機、スイス・スウェーデンに跨る重電の雄ABB、そしてドイツの精密工学の粋を集めたKUKA(クーカ)。
世界の全産業用ロボット需要の半分以上を吸い込む巨大市場・中国においても、この「4大巨人」が市場シェアの7割以上を寡占し、中国の自動車や電機工場は彼らの機体なしには成立しないと言われていました。日本と欧州の牙城は永遠に揺るがない――誰もがそう信じていました。
しかし、市場調査機関MIR DATABANKの最新データは、産業界に小さからぬ激震をもたらしました。
中国市場における産業用ロボットの年間出荷台数ランキングにおいて、首位のファナックに次ぐ第2位(シェア約8〜10%)へと浮上し、ABB、安川電機、KUKAを抜き去ったメーカーが現れたのです。
江蘇省南京市に本社を置く、南京埃斯頓自動化(ESTUN Automation / エストン)です。
年間出荷台数は3万台の大台を窺い、3kg可搬の超小型SCARAロボットから、自動車のボディ丸ごとを持ち上げる1,200kg可搬の超大型6軸垂直多関節ロボットまでをフルラインナップ。世界のロボット大国・日本が誇る名門メーカーの背中を、中国の地場企業が射程圏内に捉えたのです。
埃斯頓はいかにして、世界の巨人が築き上げた鉄壁の技術障壁を突破したのでしょうか。
2. 独CLOOSと英Trioの電撃買収:核心技術の「外輪郭」を固めた軌跡
埃斯頓の歩みは、多くの中国新興ロボット企業のような「安価なパーツを買い集めた組み立て屋」とは一線を画しています。
創業者の呉波(Wu Bo)が1993年に南京で会社を立ち上げた時、同社が手がけていたのは金属板を折り曲げる油圧プレスブレーキや、切断機械の数値制御(NC)システムでした。モーターをミリ単位で動かすパワーエレクトロニクスと制御技術で地歩を固めた呉波は、2011年、カナダのロボット研究機関で活躍していた王傑高(Wang Jiegao)博士を最高技術責任者(CTO)として招聘し、産業用ロボット市場への本格参入を決断しました。
当時の中国ロボット産業が直面していた最大の屈辱は、「本体は作れても、魂(心臓部)がない」という現実でした。
減速機は日本のナブテスコやハーモニック・ドライブ・システムズ、サーボモーターは安川や三菱、コントローラーは欧米から輸入し、それらを自社ブランドの鋳物アームに組み込んで売る。部品代だけで原価の7割が日本企業へと消え、わずか数パーセントの薄利で叩き売るしかない下請け構造です。
この構造的トラップを打ち破るため、呉波が打った手が、欧州の「老舗ディープテック」をピンポイントで射抜く電撃買収戦略でした。
第1の矢が、2017年に約1,500万ポンド(約22億円)で買収した英国のモーションコントロール大手・Trio Motion Technologyです。Trioが持つ高度な多軸軌跡制御アルゴリズムとロボット言語(RPS)、そしてEtherCATリアルタイム通信スタックを内製化したことで、埃斯頓のアームは「ぎこちない機械」から「ミリ秒単位で滑らかに動く知能体」へと進化を遂げました。
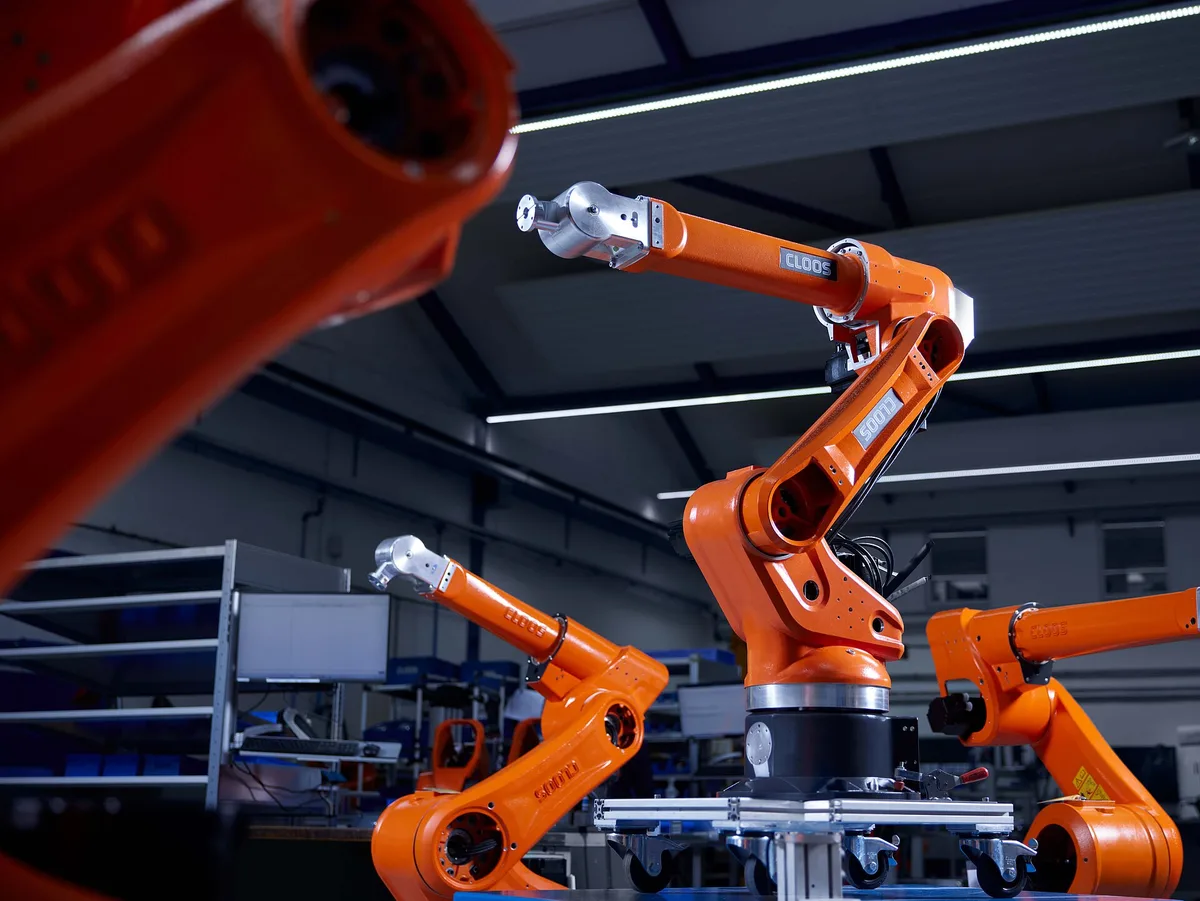
そして世界のロボット業界を最も震撼させた第2の矢が、2019年のドイツ名門溶接ロボットメーカー・CLOOS(カール・クルース)の完全買収(買収額約1億9,600万ユーロ / 約240億円)でした。
CLOOSは1919年創業、100年以上の歴史を誇るアーク溶接および産業用ロボットの世界的パイオニアです。ドイツの高級自動車、鉄道車両、建設重機の溶接ラインで絶対的な信頼を得ていた同社の「QIROX」ロボットシステム、タンデム高速溶接トーチ、そしてレーザーシームトラッキング技術のすべてが、埃斯頓の傘下に入ったのです。
「欧州の百年ブランドの超高精度な溶接プロセス」と、「中国の圧倒的な量産力と低コスト製造」。この2つが結合した瞬間、埃斯頓はファナックや安川電機と真正面から戦える武器を手に入れました。
3. リチウム電池と太陽光の「極限タクトタイム」:日本勢を置き去りにした現場主義
しかし、買収した技術を抱えているだけで勝てるほど、中国の製造業は甘くありません。埃斯頓が外資系4大メーカーからシェアをもぎ取った主戦場は、伝統的な自動車ラインではなく、過去5年間で世界を席巻した「太陽光発電(PV)」と「車載リチウムイオン電池」の製造現場でした。
この2つの新興産業は、従来の自動車製造とは比較にならない過酷な要求をロボットに突きつけました。
太陽光パネルのシリコンウェハーは、厚さわずか130マイクロメートル未満。少しでもアームの先端が微振動を起こせば、ウェハーは一瞬で粉々に割れてしまいます。この極薄ウェハーを、吸着パッドで掴んで検査機へ移送する作業を、「1枚あたり0.8秒以下」という超絶的なタクトタイムで24時間365日ノンストップで繰り返さなければなりません。
また、寧徳時代(CATL)や比亜迪(BYD)のリチウム電池セル組立ラインでは、電解液の揮発ガスが充満する特殊環境下で、ミリ単位の誤差も許されない高速スタッキングと極耳(タブ)の精密レーザー溶接が求められます。
日本の大手メーカーに特注機の開発を打診した場合、「標準カタログ機の仕様外であり、本社での信頼性評価に最低9ヶ月から1年かかる」という慎重な回答が返ってくるのが常でした。
しかし、急速に生産能力を立ち上げなければ競合に淘汰される中国の電池・太陽光メーカーに、1年も待つ猶予はありません。
埃斯頓は開発チームを顧客のメガファクトリーに常駐させ、太陽光ウェハー搬送専用の高速軽量SCARAロボットや、CATL専用のバッテリー防爆対応多関節アームをわずか2〜3ヶ月で設計・試作し、ラインへ直接投入しました。「現場の仕様変更に即座にアームの剛性とアルゴリズムを合わせ込む」という泥臭いアジリティの前に、ブランド力に胡座をかいていた日欧の巨人は次々と置き去りにされていったのです。
- 製品戦略:完成されたグローバル標準機をカタログ販売
- 納期・対応:特注改造や短納期には本社稟議で数ヶ月以上の遅延
- 価格体系:高マージンを維持する高価格・高保守費モデル
- 主戦場:ガソリン車の大規模溶接・塗装ラインに強い依存
- 意思決定:日本・欧州本社の品質基準とプロトコルを最優先
- 製品戦略:英Trio・独CLOOS技術を活用した業界特化機開発
- 納期・対応:現場常駐で2〜3ヶ月での新機種試作とライン立ち上げ
- 価格体系:日本勢比30〜40%安価ながら同等タクトタイムを保証
- 主戦場:EV電池、太陽光、金属加工など一般産業(General Industry)
- 意思決定:顧客の工場立ち上げ速度に合わせた超高速アジャイル
4. 価格破壊の焦土作戦と「赤字受注」:粗利率低下という冷酷な代償
しかし、外資を打ち負かして手に入れた「中国シェア2位」の栄冠の裏には、目を背けることのできない冷徹な商業的代償が横たわっています。
第一の暗面は、中国国内で繰り広げられた「血みどろの価格破壊戦争(焦土作戦)」です。
中国市場には埃斯頓だけでなく、匯川技術(Inovance)、埃夫特(EFORT)、新時達(STEP)、節卡(JAKA)といった地場ロボットメーカーが雪崩を打って参入しました。各社がシェア争奪のために値下げ競争を繰り返した結果、5年前には1台15万〜20万元(約300万〜400万円)していた標準的な20kg可搬6軸ロボットアームの価格は、いまや1台5万〜7万元(約100万〜150万円)前後にまで暴落しました。
この過酷なチキンレースは、埃斯頓の財務諸表を容赦なく蝕んでいます。かつて35%を超えていた売上総利益率(粗利率)は20%台半ばから後半へと押し下げられ、南京の新メガファクトリー建設による巨額の減価償却費や研究開発費が重くのしかかり、純利益率は数パーセント台にまで圧迫されています。
第二の冷酷な現実は、「最高負荷領域における中核部品の海外依存」です。
埃斯頓はサーボモーターやコントローラーの内製化には成功しましたが、可搬重量200kgを超える大型ロボットの関節を支える「RV減速機(サイクロイド高剛性減速機)」の最上位ラインにおいては、依然として日本のナブテスコ(Nabtesco)や住友重機械工業の製品に頼らざるを得ない局面が残っています。
中国国産の減速機メーカー(双環伝動や中大力徳など)の精度も飛躍的に向上していますが、10年間酷使してもバックラッシ(歯車のガタつき)がナノメートル単位で狂わない耐久性の極限領域では、日本製の精密機械加工の壁が今なお立ちはだかっています。
呉波が金属プレス・成形工作機械のCNC制御システムメーカーとして設立。ハードウェア駆動の基礎を固める。
王傑高博士を招聘し、ロボット本体と基幹サーボの開発をスタート。「国産部品の自研」を旗印に掲げる。
英Trioからモーションコントローラー技術、独CLOOSから百年溶接プロセスを獲得。技術の「外輪郭」を一挙に世界基準へ引き上げる。
EVリチウム電池や太陽光パネル製造ラインで大量採用。年間出荷3万台規模に達し、ファナックに次ぐ地位を確立。
| 比較項目 | 埃斯頓(ESTUN) | ファナック(FANUC) | 安川電機(Yaskawa) | KUKA(クーカ / 美的傘下) |
|---|---|---|---|---|
| 中国市場シェア | 第2位(約8〜10% / 国産首位) | 第1位(約12〜14%) | 第3〜4位(約7〜9%) | 第3〜4位(約7〜9%) |
| 強み領域 | 太陽光・リチウム電池、重工業溶接(CLOOS) | CNC工作機械連携、超高精度アーム、自動車 | アーク溶接、塗装、インバータ・サーボ連携 | 欧州自動車車体溶接、重可搬ロボット |
| 制御ソフトウェア | 英Trio技術ベース(アジャイル対応) | 自社完全内製CNC・専用OS(極めて堅牢) | 自社コントローラー(YRC1000等) | KUKA.OS(PCベース制御) |
| 価格帯(同等スペック) | 基準価格(日本勢比30〜40%安価) | プレミアム価格(高信頼性・ブランド料) | 中〜高価格帯 | 中〜高価格帯 |
| 営業利益率 | 約4〜6%(激しい価格競争の重圧) | 約18〜22%(圧倒的高収益体質) | 約10〜12% | 約5〜7% |
5. 日本のロボット産業が直面する「一般産業の防衛戦」
埃斯頓がファナックや安川電機の背中を捉えた現実は、日本のロボット産業が長年守り続けてきたビジネスモデルに決定的な変革を迫っています。
これまで日本勢は、「中国の新興メーカーが安売りで騒いでいても、彼らが作れるのは精度の低い三流ロボットだけだ。トヨタやホンダ、フォルクスワーゲンのハイエンド自動車組み立てラインは、ファナックや安川でなければ絶対に務まらない」と高を括っていました。
確かに、自動車の最終溶接ラインという「最高峰の要塞」は、今なおファナックや安川、KUKAが強固に抑えています。
しかし、世界の製造業の成長フロンティアは、すでにガソリン車から、EV、バッテリー、再生可能エネルギー、3C、半導体パッケージングといった「一般産業(General Industry)」へと完全にシフトしました。そしてこの巨大なボリュームゾーンにおいて、埃斯頓をはじめとする中国勢は、圧倒的なスピードとコストパフォーマンスを武器に、すでに市場の過半を国産機へと塗り替えてしまったのです。
自動車メーカーのブランド神話に安住し、中国の現場で起きていた「0.8秒タクトタイム」の泥臭いアジリティ要求に背を向けた代償は、出荷台数シェアの逆転という形で冷酷に突きつけられました。
忍野村の黄色い巨人は、この南京からの猛追をどう迎え撃つのか。ハードウェアの職人芸を超えて、ソフトウェアの即応力とサプライチェーンの垂直統合を巡る産業の覇権争いは、いま最も過酷な第2幕へと突入しています。
コメント
...