WSJなどの報道によると、上海在住で市場調査会社に勤めるウーさん(33歳)は、日常の決済を行うために通常、数百元(数千円〜数万円)をスマートフォン上の決済口座に置いています。セールの前にはその口座残高を増やします。スマホ画面を数回タップするだけで、金融投資商品の購入、飲食店での割り勘、家族への送金、コンビニでのお茶の購入(7.5元=約120円)など、あらゆる用件をこなしています。
「毎日この決済口座を使っています。アプリを開いてコードを表示し、お店のレジでスキャンしてもらうだけ。財布を持ち歩く必要すらありません」とウーさんは語ります。
当時、日本の金融機関は店舗での手続きや紙の通帳が主流で、オンラインバンキングも振込手数料が高いなど保守的な環境でした。しかし中国では、銀行を一切介さないモバイルフィンテックが爆発的に進化し、伝統的な商業銀行の預金やビジネスを侵食していました。
銀行預金を脅かすフィンテックサービス
米国や日本のフィンテック企業が目指しているイノベーションを、中国のメガテック企業はすでに社会インフラとして実装しています。
米シティグループのレポートによると、中国の主要フィンテックプラットフォームの顧客数は、すでに中国の4大商業銀行に匹敵する規模に達しています。この分野をリードするAnt Financial(アント・フィナンシャル / 螞蟻金融)が提供する「Alipay(アリペイ / Alipay)」は、月間4億5,000万人のアクティブユーザーを抱え、単なる決済ツールから総合金融ポータルへと成長しました。親会社のアリババグループがEC市場を制覇したのと同様の手法で、金融分野のゲームチェンジャーとなっています。
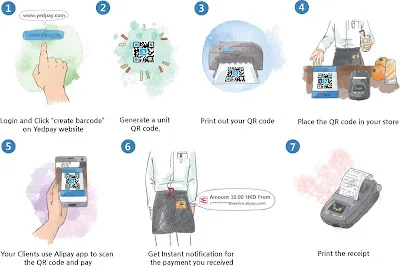
Alipayアプリはクレジットカードのように機能し、QRコード決済を通じて実店舗での支払いを簡素化しています。これはApple Payに似ていますが、店舗側に高額な専用端末が必要なく、安価な印刷QRコードでも運用できるため、屋台からタクシーまであらゆる場所で利用可能です。
決済から資産運用・小口融資へ
Alipayは決済機能に加え、多様な金融サービスをアプリに統合しています。
- 余額宝(ユエバオ):余剰資金を置いておくだけで銀行金利を上回る利息が得られるオンラインMMF(マネー・マーケット・ファンド)
- 螞蟻聚宝(アント・フォーチュン):より高利回りの投資信託や資産運用商品を購入できるプラットフォーム
- MYbank(マイバンク / 网商銀行):無店舗型のネット専業銀行。設立からまもなく、小規模ビジネス向けに平均6,100ドル(約65万円)の小口融資を87万件実行しました。
テンセント「WeChat」による追随
中国ネット大手のテンセント(Tencent / 騰訊)も、同社の主要コミュニケーションアプリ「WeChat(微信)」を基盤として、金融・決済サービス「WeChat Pay(WeChat Pay)」を急拡大させています。
WeChatの7億6,000万人のユーザーは、春節(旧正月)の期間中に「紅包(ホンバオ、デジタルお年玉)」を約320億回送受信しました。テンセントもAnt Financialに続き、無店舗のネット専業銀行「WeBank(微衆銀行)」を立ち上げ、中国の2,350億ドル(約25兆円)規模に達するモバイル決済・金融市場での地位を固めています。
WeBankの口座開設は非常に迅速です。
- スマートフォンアプリを立ち上げる。
- 携帯電話番号と身分証明書番号(ID)を入力する。
- スマホのインカメラで本人の顔写真を撮影して送信する。
これだけで、わずか1分で口座登録とKYC(本人確認)が完了します。
規制当局の追いつかない成長とリスク
中国政府は、国内の個人消費を喚起し、経済成長の減速を支えるためにこれらフィンテックサービスを容認・推奨してきました。しかし、市場のあまりの成長速度に規制が追いつかず、ピア・ツー・ピア(P2P)貸付などの違法金融や詐欺的な投資プラットフォームが乱立し、預金者が資金を失う事件も発生しています。
そのため、ユーザー側も使い分けを行っています。ウーさんのように、日常の決済用には数百元(数千円)〜数千元程度をモバイル口座に預け、それ以上の高額な資産は、政府が預金を保護してくれる伝統的な国営銀行に預けるというバランスを取る動きも見られます。
安全性の向上に向けて、決済用のQRコードが60秒ごとに自動更新されるセキュリティ技術なども開発されており、中国のモバイル決済市場の進化スピードは、米国や日本を数年以上リードしていると言えます。
コメント
...