1. AI時代のネットワーク基盤とFS.comのポジショニング
AI時代のITインフラは「計算資源(コンピューティング)」「ストレージ」「ネットワーク」の三要素から成り立っていますが、特に分散深層学習などにおいてボトルネックとなりやすいのが「ネットワーク」の帯域と遅延です。JPモルガンのアナリスト予測によれば、GPUクラスターが巨大化するほど、ネットワークインフラ全体の市場成長速度はコンピュート(計算資源)単体の成長を上回るとされています。
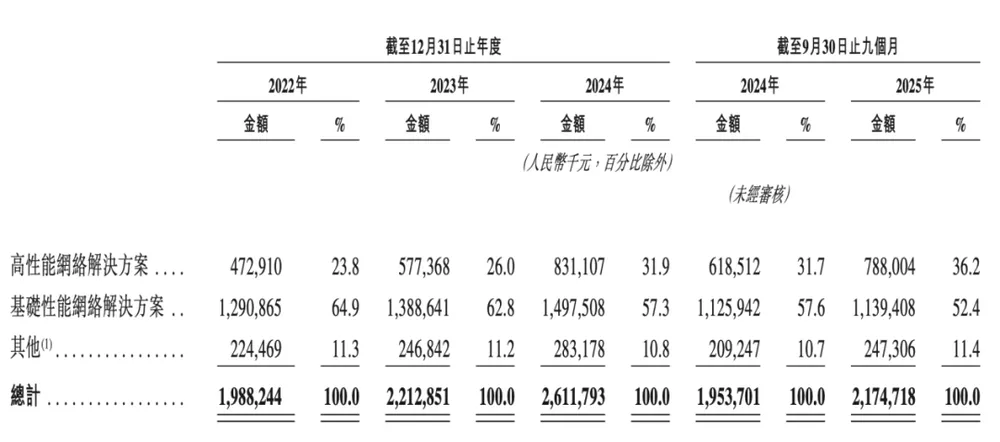
FS.com(深圳市飛速創新技術)は、2025年第1〜第3四半期だけで21.75億元(約456億円)を売り上げており、その大部分は世界200以上の国と地域、約7万人以上のアクティブ顧客に直接届けられています。顧客の中には、フォーチュン・グローバル500(世界トップ500企業)の約60%が名を連ねています。
多層マージンと長い調達リードタイム
巨大ベンダーによる多段階ディストリビューター網により不透明な中間マージンが発生。特注仕様の納期が数ヶ月におよび、データセンター構築が遅延。
中間業者ゼロ×ワンストップ即納
自社EC「FS.com」を通じた直販で流通マージンを排除。12万超のSKUを即納し、粗利益率52.6%と顧客リテンション率102.3%を両立。
「AIデータセンターのボトルネックは計算資源からネットワークへ移行しました。高品質な光通信機器をオンラインDTCで世界中へ即納できるサプライチェーンこそが最大の競争優位です」
── 通信インフラアナリストこの世界規模の顧客基盤は、AIデータセンターの高速化、およびグローバル企業の自社ネットワーク刷新ニーズを完璧に補足しており、FS.comがAIインフラ分野で不可欠なハードウェアサプライヤーになりつつある背景となっています。
2. サプライチェーンを劇的に変えるDTCモデルの破壊力
従来のネットワーク・通信機器市場は、シスコシステムズ(Cisco)やジュニパーネットワークス(Juniper Networks)といった旧来の巨大ベンダーが代理店ネットワーク(ディストリビューター・リセラー)を幾重にも介して販売するのが一般的でした。そのため、不透明な上乗せ価格や長い納期が常態化していました。
これに対しFS.comは、自社ECプラットフォーム「FS.com」を介して顧客に直接ネットワーク機器を販売するDTC(Direct-to-Consumer)モデルを先駆けて確立しました。
調査会社フロスト&サリバンの予測によると、通信ネットワークのオンラインDTC市場は2024年〜2029年にかけて年平均成長率(CAGR)14%で成長し、108億米ドル規模に拡大すると見込まれています。FS.comは、この成長著しいオンラインDTCセグメントにおいて、グローバル市場で6.9%のシェアを握り、世界第2位を維持しています。
この直販モデルは単に安いだけでなく、注文から納品までのリードタイムを劇的に短縮します。その結果、顧客の継続購入比率(リテンション率)は102.3%と、B2Bハードウェア分野としては異例のエンゲージメントを実現しています。
3. 50%を超える高粗利率を支える4つのコア強み
- ファブレス・ファブライトによる「アセットライト(軽資産)」経営:自社で巨大な工場を抱えて製造するのではなく、受託製造企業(OEM/EMS)との緊密な協業ネットワークを構築。自社は企画・システム設計・ソフトウェア開発に集中しています。研究開発費率は常に売上高の5%以上をキープしています。
- 圧倒的な製品ラインナップ(SKU数12万超):光モジュール、スイッチ、ファイバーパッチコードからエンタープライズ用ルーターに至るまで、12万点以上のSKUを用意。あらゆるネットワーク構成部品を「ワンストップ」で即納できる体制を整えています。これにより、粗利率は2022年の45.4%から、2025年Q1〜Q3には52.6%へと上昇しました。
- レジリエントなサプライチェーンマネジメント:世界中で200社を超えるサプライヤーと提携し、特定拠点の地政学的リスクやサプライチェーン障害に対処できる仕組みを構築。貿易摩擦や関税問題、為替変動への抵抗力を常に磨き続けています。
- グローバル現地サポートネットワーク:日本、アメリカ、ドイツ、オーストラリアなど、主要市場に現地オフィス・倉庫を設立。単なる「中国発のEC」ではなく、現地サポートに対応できるサービスを提供しています。
4. 大規模言語モデル(LLM)需要が呼び込む高速化シナリオ
AI大規模言語モデル(LLM)の学習や推論を高速に行うには、大規模GPU間でテラビット単位の超高速通信を行うためのインフラが必要です。FS.comはすでに800Gに対応した高速スイッチや対応光トランシーバーの量産供給を行っており、次世代の1.6T(テラビット)製品の研究開発も進めています。
これら大規模データセンター向けのハイパフォーマンス製品ラインの売上比率は、2025年第1〜第3四半期時点で36.2%まで上昇しています。
また、クラウドにデータを送れない機密情報を扱う企業が「プライベートAI」を構築する際、企業内のLANやエッジ側の通信ネットワークのアップグレードが必須となります。調査によると、AIの本格導入を進める企業の約70%がローカルネットワークの刷新を計画しており、FS.comにとって巨大なアップセル市場が待ち構えています。
5. 競合ベンダーへの市場インパクト
FS.comの台頭は、ネットワーク通信機器業界の既存エコシステムに多大な影響を与えています。
| 競合他社・ブランド | 影響と対応策 |
|---|---|
| FS.com(飛速創新) | 直販ならではの圧倒的コストパフォーマンスと短納期で、グローバル企業の調達シェアを奪取。 |
| シスコ(Cisco) | ハイエンドやエンタープライズの牙城は強いものの、ミドルレンジから徐々に直販の脅威に晒され、価格調整を迫られる。 |
| ファーウェイ(Huawei) | 通信キャリア向けや超巨大インフラでは先行するが、中堅データセンターや各国の企業向け直販市場での防衛策が必要に。 |
| ジュニパーネットワークス | B2B直販型ビジネスモデルの脅威に対し、AI技術による差別化やクラウドベースの管理プラットフォームで応戦。 |
6. まとめ:グローバル通信インフラを再定義するDTCの旗手
FS.comは、AIデータセンターの急増と企業ネットワークの高度化という巨大な潮流を捉え、サプライチェーンをデジタル直販で破壊する「DTCモデル」で高い収益性を実現しました。今回の香港市場への上場は、同社がグローバル市場における不可欠な通信インフラの巨人として、さらなる成長路線へ入ったことを示しています。
💡 あわせて読みたい関連分析:アリペイの画期的金融サービス「余額宝」がもたらす決済革命
よくある質問(FAQ)
Q: FS.comの主要な顧客層はどのような企業ですか?
主にグローバルな大規模クラウドベンダー(ハイパースケーラー)、通信事業者、AI研究機関、データセンター事業者に加え、フォーチュン500に名を連ねるような大手エンタープライズ企業が中心です。
Q: なぜハードウェア販売でありながら50%を超える高い粗利率を維持できるのですか?
製造をパートナーのOEM/EMS企業に委託し、自社は研究開発と製品デザインに徹する「アセットライト(軽資産)モデル」を採用しているためです。さらに、代理店を挟まない「オンライン直接販売」であるため、中間マージンを自社の収益に還元できています。
Q: 日本市場での展開はどうなっていますか?
日本法人である「株式会社FS.COM」を擁し、日本語でのサポートや日本国内の倉庫からの発送に対応しています。AIネットワーク基盤の構築や、高速スイッチ・光ケーブルの調達先として、国内のSIerやデータセンター事業者からの引き合いが急増しています。
なお、同領域における最新の産業構造と競争力学については、本誌が検証した赤字20億元の香港IPO:智譜AI、基盤モデルの生存算盤および「下請けAIを捨てろ」商湯・徐立、巨額赤字からの生成AI大手術の分析もあわせて参照されたい。
コメント
...