中国では、非接触決済の国際規格であるNFC(Near Field Communication)対応インフラの導入が2010年代前半から本格化していた。しかし、わずか5年足らずの間に、市場の主流はNFCから「QRコード決済」へと劇的にシフトしてしまった。
かつてNFC決済の普及を全力で後押ししていた大手カード決済機関「中国銀聯(ユニオンペイ / UnionPay)」が、自ら独自のQRコード決済標準の策定に乗り出したことは、中国市場におけるNFCの役割が実質的に退潮したことを象徴している。
QRコードが驚異的なスピードで普及した要因
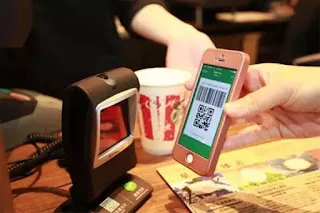
2010年代初頭、中国ではスマートフォンの普及とともにQRコードの活用が急速に進んだ。日本で開発され発展したQRコード技術は、中国国内において「商品の識別」「O2Oマーケティング」「各種情報チェックイン」の手段として瞬く間に浸透。この基盤の上で、IT大手の巨大テック企業であるアリババ(Alibaba)とテンセント(Tencent)が決済システムにQRコードを採用したことが、ゲームチェンジャーとなった。
コストとUXにおけるNFCとQRコードの対比
当時、中国のモバイル決済市場シェアの80%以上がQRコード決済によって占められていた。一方、Apple Payの中国上陸で期待されたNFCベースの決済は、十分な足場を築くことができなかった。
この決定的な差は、加盟店側の導入ハードルとコストの違いから生じている。
- NFC決済(Apple Payなど):専用のIC非接触読み取り端末(POSレジや専用端末)を店舗側が導入する必要があり、ハードウェアコストや設置・通信設定の手間がかかる。
- QRコード決済(アリペイ、WeChat Payなど):店舗側は単に「自店の決済用QRコードを印刷した紙を貼る」だけでサービスを提供可能。導入コストは実質ゼロであり、個人商店や屋台にまで瞬時に広がる決定打となった。
中国銀聯の路線変更とNFCの未来
銀聯は、銀行各社向けの統一QRコード仕様を提示することで巻き返しを図っている。しかし、アリペイとWeChat Payが確立した強力なエコシステム(各種ミニアプリや送金、金融サービスなど)に対して、銀行連合が単なる決済端末としてのQRコードだけで対抗するのは極めて困難な状況である。
技術的にはNFCの方が高いセキュリティと利便性(端末をかざすだけで完了)を持つものの、中国の決済エコシステムは「安さ」と「スピード」を武器にするQRコードに完全に軍配を上げた。2017年は、中国市場におけるNFCの独占的な野望の終焉と、QRコード帝国の完成を決定づける年になると予測される。
中国テックの深層インサイトを、毎週水曜にあなたの受信箱へ
単なるニュース翻訳ではなく、現地一次情報に基づく「なぜその技術・ビジネスが成立したのか」「日本の産業界にとって何を意味するのか」を週1回・3分で読める構造的ブリーフィングとしてお届けします。
中国勢のオープンソースLLMと自律型AIエージェントの急進、日本の開発現場にとって最大のインパクトは?
✓ ご回答ありがとうございます!あなたの視点に近い読者の声や、さらなる深掘り議論をコメント欄で共有しませんか?
✓
中国決済黎明期から10年以上の取材実績を持つ金融DX実務家、元IBMのエンタープライズITアーキテクト、外資系戦略コンサルティングファーム出身のビジネスアナリスト、およびAI・先端テックスタートアップ陣によって構成される専門リサーチ集団。現地の公式発表・法定開示・登記・特許・学術論文を直接精査し、日本の産業界へ向けて構造的で偏りのない客観インサイトを発信しています。
コメント
...