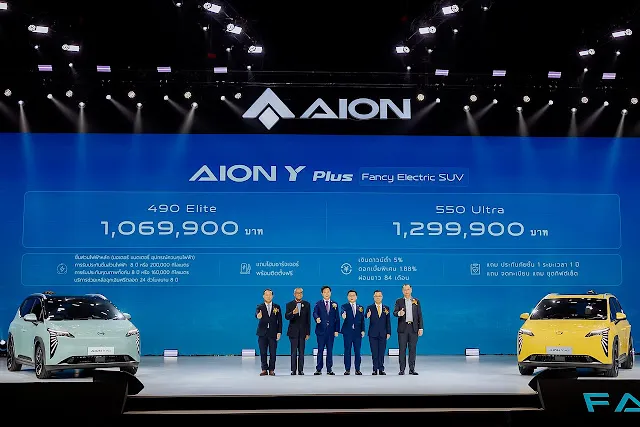
1. 変貌するタイ市場:日本車の牙城で起きているシェアの浸食
2023年10月24日、三菱自動車は長年運営してきた中国の合弁会社である広汽三菱(広州汽車との合弁)の全株式を売却し、中国の車両生産・販売市場からの撤退を正式に発表しました。
中国市場におけるEVシフトの急加速に伴う販売不振を受け、三菱自動車は経営資源の焦点をタイを含む東南アジア(ASEAN)市場へとシフト。中国メーカーとの泥沼の直接対決を避け、自社の強みが残る牙城の防衛に打って出ました。
しかし、その安住の地であるはずのタイ市場においても、中国EVメーカーの怒涛の進出が始まっています。
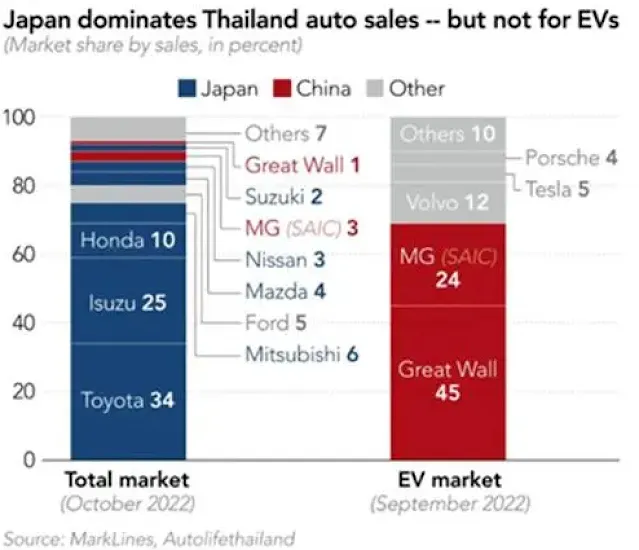
- 長年80%超を維持した大台割れ:2023年末時点で日本車全体のタイ市場シェアは75.5%まで下落。
- BEV市場での出遅れ:約9万台のタイEV市場において、日本ブランドのシェアはわずか6.7%に低迷。
- 内需低迷とローン審査厳格化:家庭債務比率の上昇により、従来型ガソリン車の買い替え需要が失速。
- EV市場シェア75.7%を独占:BYD、NETA(哪吒汽車)、MGが手頃な価格帯で乗用EV市場を席巻。
- 1,500億バーツの巨額直接投資:ラヨーン県等で現地組立工場を次々と稼働させ、現地サプライチェーンを構築。
- 最後の本丸への進撃:タイ新車需要の半分を占めるピックアップトラック市場へPHEV/EVモデルを投入。
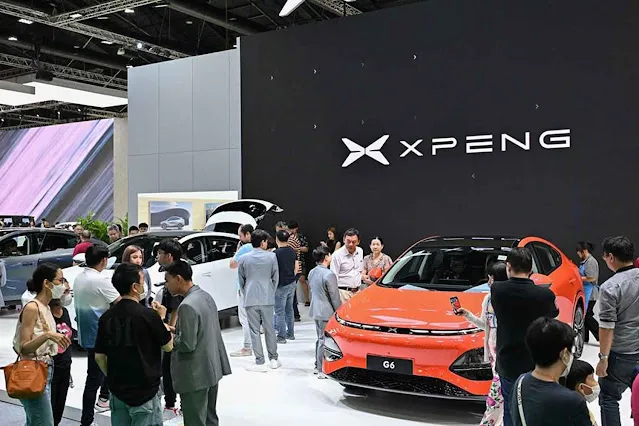
タイの自動車新規登録データによると、2024年第1四半期における中国車ブランドの販売台数は2万4,400台に達し、前年同期比24.5%増と大幅な成長を遂げました。一方、日系メーカー全体の販売台数は30.1%減と大きく落ち込み、中国メーカーによる日系車シェアの奪取が急速に進行しています。
2. 「アジアのデトロイト」の危機とタイ政府のEVシフト策
タイの自動車産業は、国の国内総生産(GDP)の約10%を占める重要な基幹産業です。年間約200万台近い生産能力を誇り、「アジアのデトロイト」として長年ASEANの自動車供給ハブを担ってきました。
しかし、オーストラリアの事例(かつて世界第10位の自動車生産国でありながら、産業再編に対応できず国内生産がゼロになった事例)を教訓に、タイ政府は産業の生き残りをかけて国を挙げた電動化推進に舵を切りました。
タイ政府は優遇措置の引き換えとして、外資メーカーに対し現地での生産ライン構築を強く義務付けました。この政策を最大限に活用したのが、グローバル展開を加速する中国メーカーです。
「タイは長年、日本車の強固な城下町でした。しかし乗用EV市場の75%を中国勢が押さえた今、残る防衛線はピックアップトラックのみとなりました」ASEAN自動車市場アナリスト
3. 中国EVメーカーのラッシュと「最後の本丸」ピックアップトラック
長安汽車がタイ・ラヨーン県に200億バーツ(約860億円)を投資して年産20万台拠点を構えたほか、BYD、GAC AION、奇瑞汽車(Chery)、小鵬汽車(XPeng)などが相次いで現地工場の稼働計画を発表しています。中国企業の対タイ投資額は累計1,500億バーツ(約6,450億円)に達しています。
しかし、中国ブランドがまだ完全には攻略できていない「最後の本丸」が存在します。それが、タイの自動車市場の約半数を占める「ピックアップトラック」市場です。
タイの地方都市や農村部では、過酷な積載と悪路走破性から、トヨタ「ハイラックス(Hilux)」やいすゞ「D-MAX」といった日本車のピックアップトラックが圧倒的な支持を得ており、過去30年以上にわたり販売ランキングの首位を独占し続けています。
中国メーカーはこの過酷な商用領域においても、BYDのPHEVピックアップトラック「SHARK」などを投入し、最終防衛線への切り込みを開始しています。
4. 結び:新たな「紅頭船」に乗る中国自動車産業
かつて、中国南部から東南アジアへと多くの人々が新天地を求めて「紅頭船(こうとうせん)」と呼ばれる木造船に乗り込み、海を渡りました。現在、国内市場の苛烈な競争と飽和から抜け出し、タイという新天地で生き残りをかける中国の自動車産業にとって、電気自動車はまさに現代の「紅頭船」と言えます。
長年築かれた日本車の絶対的ブランド力と、超高速の電動化・デジタル化で攻め立てる中国メーカー。アジアのデトロイトを巡る日中の全面的な自動車決戦は、今や最大の山場を迎えています。
コメント
...